O Banco Central divulgou uma atualização nas regras de experiência do usuário do Pix que deverá alterar a forma como os clientes contestam transferências suspeitas. A versão 7.4 do Manual de Requisitos Mínimos para a Experiência do Usuário do Pix foi publicada em 3 de setembro de 2026 e determina aprimoramentos na jornada de solicitação de devolução em casos de fraude, golpe ou falha operacional.
As instituições participantes do sistema terão até 1º de março de 2027 para adaptar seus aplicativos às novas exigências. Na prática, a mudança busca tornar mais clara e orientativa a utilização do Mecanismo Especial de Devolução, conhecido pela sigla MED, para pessoas que identificarem problemas em uma transação realizada pelo Pix.
O que muda na contestação do Pix
Segundo o Banco Central do Brasil, a atualização do manual aperfeiçoa a experiência do usuário durante o processo de contestação. A proposta é que os canais digitais apresentem informações mais claras sobre as etapas da solicitação, além de aprimorar o fluxo de registro e análise do pedido de devolução.
Com a mudança, quem precisar contestar uma transferência deverá encontrar uma jornada mais orientativa dentro do aplicativo da instituição financeira. O objetivo é reduzir dúvidas no momento em que o cliente busca ajuda e facilitar o encaminhamento de ocorrências relacionadas a golpes, fraudes ou falhas operacionais no funcionamento do sistema de pagamentos.
A alteração, porém, não entra em vigor imediatamente. Embora o Banco Central tenha divulgado a nova versão do manual em setembro de 2026, bancos e demais participantes terão alguns meses para realizar os ajustes necessários em seus canais digitais. O prazo definido para a adoção das novas exigências termina em 1º de março de 2027.
Quando o Mecanismo Especial de Devolução pode ser usado
O MED é o procedimento utilizado para tratar pedidos de devolução relacionados a fraude, golpe ou falha operacional. O mecanismo pode ser acionado quando o usuário identifica que uma transferência pelo Pix está ligada a uma situação irregular, como uma operação realizada sob fraude ou um problema operacional que tenha afetado a transação.
O registro rápido da contestação continua sendo uma medida importante para o consumidor. Quanto antes a instituição for informada sobre uma operação suspeita, mais cedo poderá iniciar as verificações previstas no procedimento. Por isso, a orientação é procurar imediatamente o banco ou a instituição responsável pela conta e utilizar o canal indicado para relatar o caso.
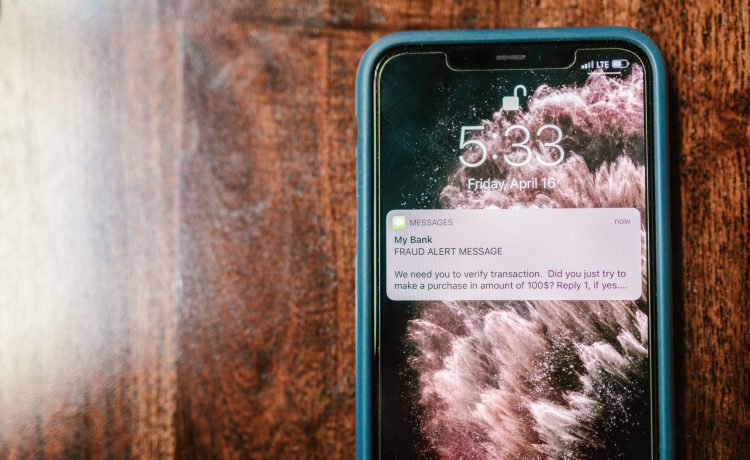
Entre as situações que podem exigir atenção estão golpes envolvendo falsas centrais de atendimento, pagamentos feitos sob fraude, invasão de contas e outras formas de transferência indevida. O usuário deve reunir as informações disponíveis sobre a operação e seguir as instruções apresentadas pela instituição financeira durante o atendimento.
A devolução do dinheiro é garantida?
Não. A contestação do Pix e o acionamento do MED não representam garantia automática de devolução dos valores. Cada ocorrência depende da análise realizada pelas instituições envolvidas e das condições encontradas durante a apuração do caso.
Também é necessário considerar a existência de recursos na conta que recebeu o dinheiro. A possibilidade de recuperação pode ser afetada quando os valores já não estão disponíveis. Por esse motivo, o registro imediato da ocorrência é relevante, mas não significa que todo pedido será aprovado ou que o dinheiro retornará automaticamente ao pagador.
O Banco Central apresenta as regras e os requisitos aplicáveis aos participantes do sistema na página de normas e atualizações do Pix. A consulta ajuda a entender que o procedimento depende de análise e segue critérios definidos para situações específicas, sem substituir o atendimento prestado pela instituição financeira.
O que o usuário deve fazer em caso de golpe
Ao perceber uma transferência suspeita, o cliente deve entrar em contato com o banco o mais rapidamente possível e informar que deseja contestar a operação. É importante utilizar os canais oficiais da instituição, evitar compartilhar senhas ou códigos de segurança e guardar comprovantes, mensagens e demais registros relacionados ao caso.
O usuário também deve acompanhar o andamento da solicitação no aplicativo ou pelos canais de atendimento informados pelo banco. A nova regra pretende justamente tornar esse percurso mais claro, indicando ao consumidor como registrar a ocorrência e quais informações são necessárias para a análise.
As mudanças previstas pelo Banco Central reforçam a preocupação com a segurança de um meio de pagamento amplamente utilizado no Brasil. Até a entrada em vigor das novas exigências, os clientes devem continuar utilizando os procedimentos atualmente oferecidos por suas instituições e agir rapidamente diante de qualquer transação não reconhecida ou realizada sob fraude.